 Algeria Agency
Assurance
Vous assurez.
Nous amenons
des clients
qui ont tout lu.
Nous amenons des demandes de devis de gens qui savent déjà ce qui est couvert — et ce qui ne l’est pas : une page par situation avec la garantie et sa limite dans le même paragraphe, un devis réduit au nécessaire, une déclaration de sinistre trouvable en dix secondes. Aucun tarif ne paraît avant que votre conformité l’ait approuvé par écrit.
Sans engagement. Nous vous répondons sous un jour ouvré, et nous vous disons aussi ce que nous refuserions de faire.
Les termes
0
Garantie annoncée sans sa limite à côté
100%
Des chiffres validés par votre conformité
100%
Des comptes et de la fiche à votre nom
0 DA
Frais de sortie. Vous partez avec tout.
Ces quatre chiffres sont écrits dans le contrat. Engagement de 6 mois sur nos formules de marketing digital (Starter : sans engagement), puis résiliable chaque mois avec un préavis de 30 jours. Sur ce produit, une promesse trop large devient un litige le jour du sinistre.
Ce que vous pouvez essayer vous-même
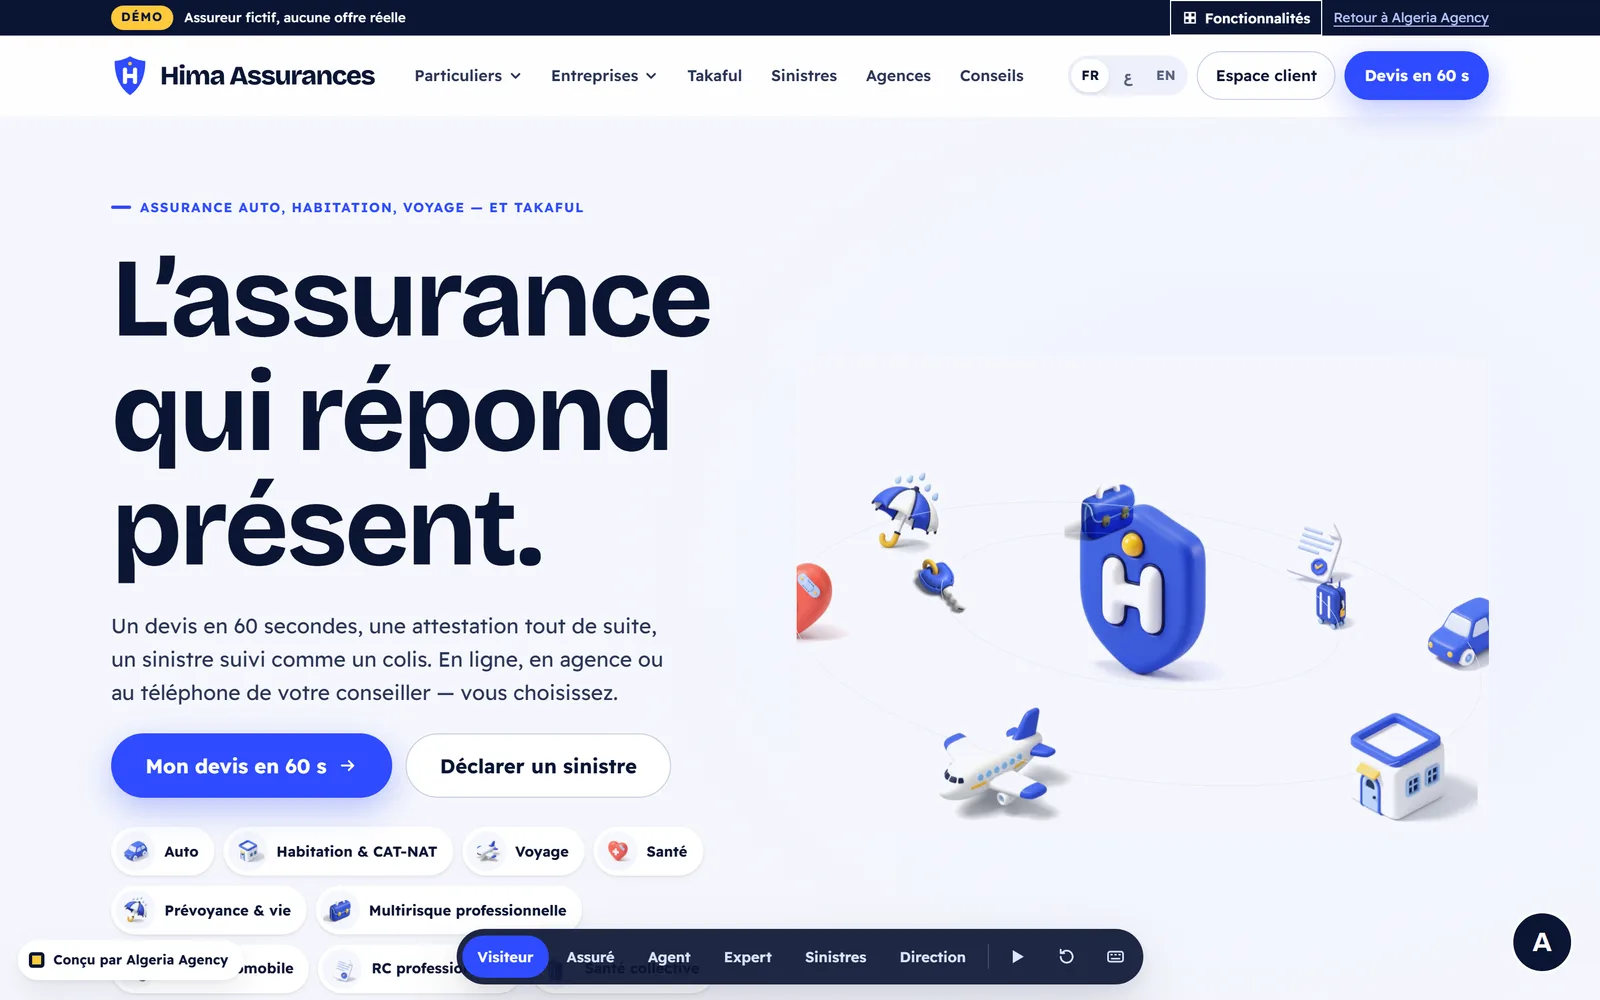
Une démonstration
Une compagnie d’assurance entière : le site, le devis en 60 secondes, les sinistres et cinq espaces métier.
Une compagnie d’assurance complète, inventée de bout en bout : site, devis et souscription en ligne, sinistres, agents, experts, gestionnaires et direction — six rôles, une seule plateforme.
Voir la démonstrationCompagnie fictive : tarifs inventés, aucun contrat réel, rien n’est débité.
Le problème
Ce que nous voyons le plus souvent
- Vos clients découvrent une exclusion au moment du sinistre.
- Vos garanties sont décrites dans un vocabulaire que personne ne comprend.
- La procédure de déclaration est introuvable sur votre site.
- Vos comparaisons de contrats ne comparent que ce qui vous arrange.
Votre produit n’est jugé qu’une fois, et pas le jour de la vente. Tout ce qui a été écrit avant est relu à ce moment-là, par quelqu’un qui cherche ce qu’on ne lui avait pas dit.
Notre parti pris
Ce sont les exclusions qui vendent, pas les garanties.
L’assurance est un secteur encadré : ce qui peut être annoncé sur les garanties et les tarifs dépend du produit et de la réglementation, et une formulation imprudente engage l’assureur ou le courtier. Nous vérifions ce qui est permis avant de proposer, comme pour la banque.
Ensuite vient une difficulté propre au produit : personne n’achète une assurance avec plaisir. La décision se prend sur la comparaison, et la comparaison se fait sur ce qui n’est pas couvert autant que sur ce qui l’est. Un contrat dont les exclusions sont claires se vend mieux qu’un contrat dont les garanties sont enthousiastes.
La troisième réalité est que le produit est jugé une seule fois, au moment du sinistre. Toute la communication d’avant est évaluée rétroactivement à ce moment-là. Une promesse un peu large tenue en apparence pendant deux ans devient un litige public en une journée.
Notre travail consiste donc à expliquer les garanties et les exclusions dans le même souffle, à rendre la déclaration de sinistre simple à trouver, et à écrire des contenus qu’un client relira sans se sentir trompé.
Un contrat dont les limites sont nettes se signe mieux qu’un contrat enthousiaste.
Le moteur
Le moteur d’acquisition, en neuf étapes
Neuf étapes, les mêmes partout. Ce qui appartient en propre à l’assurance tient en deux règles : rien de chiffré ne sort sans votre conformité, et l’obligation ne passe jamais par la page du choix — l’assurance obligatoire se gagne sur la vitesse, l’assurance choisie sur l’explication, et les mélanger rate les deux.
Étape 00 — Mesure
Devis, agence, téléphone
Séparer l’obligatoire du choisi avant de compter quoi que ce soit.
Deux produits, deux comportements, un seul tableau de bord dans la plupart des cabinets — et toutes les moyennes qui en sortent sont fausses. On compte les demandes de devis d’un côté, les renouvellements de l’autre, et les déclarations de sinistre à part.
Vous faites
Rien. Vous validez une demande d’accès.
Nous faisons
Nous séparons les deux flux dès la mesure, pour que rien ne se moyenne ensuite.
Vous obtenez
Deux chiffres de départ datés au lieu d’un seul qui ne veut rien dire.
Étape 01 — Attention
Recherche, fiche, régie
Être là quand l’obligation apparaît, pas quand l’envie vient.
Personne ne se réveille en voulant une assurance. Ce qui existe, ce sont des moments : un véhicule acheté, un crédit accordé, un local loué, une échéance qui tombe. L’automobile porte l’essentiel du volume et se joue presque entièrement là.
Vous faites
Rien. Votre conformité approuve une fois le gabarit des annonces.
Nous faisons
Nous nous plaçons sur ces moments plutôt que sur le mot « assurance ».
Vous obtenez
Des demandes qui arrivent avec une raison, et non un trafic curieux.
Étape 02 — Intention
Recherche, pages par cas
La question posée n’est jamais « quelle assurance ». C’est « est-ce couvert ».
On cherche un cas : un dégât des eaux chez le voisin, un véhicule prêté, un chantier arrêté. Et depuis peu on cherche aussi le takaful par son nom, pour comprendre en quoi il diffère — une catégorie qui arrive plus vite que les pages qui l’expliquent.
Vous faites
Rien. Vous nous dites une fois quels risques vous ne couvrez pas.
Nous faisons
Nous écrivons une page par cas, la limite dans le même paragraphe que la garantie.
Vous obtenez
Des pages qui répondent à la question réelle, et qu’un client relira sans reproche.
Étape 03 — L'atterrissage
Site, page par formule
On arrive pour vérifier un cas précis, pas pour lire une brochure.
La page doit dire en dix secondes ce qui est couvert, ce qui ne l’est pas, et ce que ça change. Une formule décrite en vocabulaire de contrat oblige le visiteur à traduire, et il ne traduit pas : il repart comparer ailleurs.
Vous faites
Rien. Vous validez la formulation des limites une fois.
Nous faisons
Nous écrivons chaque formule en langage lisible, sans jamais séparer la garantie de sa limite.
Vous obtenez
Une page qu’un client peut relire après un sinistre sans se sentir trompé.
Étape 04 — Conversion
Formulaire de devis
Chaque champ inutile du devis coûte une demande.
Un formulaire long transforme un prospect intéressé en abandon, et le pire est qu’il abandonne après avoir donné le plus difficile. On garde ce qui sert à répondre, et rien de ce qui servira plus tard — plus tard, vous l’aurez au téléphone.
Vous faites
Rien.
Nous faisons
Nous supprimons le reste et nous mesurons l’abandon avant et après.
Vous obtenez
Plus de devis terminés, et aucun tarif affiché sans accord écrit.
Étape 05 — La réponse
WhatsApp, messagerie, site
Répondre sur la procédure, jamais sur la couverture d’un cas.
L’assistant dit quels documents réunir, quel délai court, qui appeler, où va le dossier. Il ne dit jamais si un sinistre est couvert : c’est une lecture de contrat, elle engage l’assureur, et elle appartient à une personne.
Vous faites
Rien. Vous validez une fois ce qu’il peut dire, puis vous chiffrez les devis qu’il vous amène.
Nous faisons
Nous l’écrivons de ce côté-là de la frontière et nous le bridons de l’autre.
Vous obtenez
Des questions pratiques traitées la nuit, et aucune couverture promise par une machine.
Étape 06 — La relance
SMS, e-mail, agence
Rappeler une échéance, qui est la seule relance légitime ici.
Le renouvellement est une non-décision : il se fait tout seul ou il se perd, selon que quelque chose est arrivé au bon moment. Sur l’obligatoire, la date est réelle et le rappel rend service ; sur le reste, il ouvre la conversation que le sinistre fermera.
Vous faites
Rien.
Nous faisons
Nous programmons un rappel utile — la date, ce qu’il faut, et rien à vendre au milieu.
Vous obtenez
Moins de contrats perdus par oubli, et aucune relance qui ressemble à du harcèlement.
Étape 07 — La réputation
Avis, fiche, courrier
Votre réputation ne s’écrit pas à la vente. Elle s’écrit pendant un sinistre.
Les avis de ce secteur sont rédigés en deux semaines difficiles, par quelqu’un qui découvre une clause. Le seul levier disponible avant ce moment est d’avoir dit la limite, et de pouvoir montrer où elle était écrite.
Vous faites
Rien.
Nous faisons
Nous écrivons vos limites en tête de chaque page, là où elles se lisent plutôt que là où elles se cachent.
Vous obtenez
Des litiges qui redeviennent des désaccords, parce que la phrase existait avant.
Étape 08 — La preuve
Page de déclaration, site
La preuve, c’est la procédure de déclaration, écrite pour quelqu’un qui panique.
C’est la page la plus utile du site et presque toujours la plus mal placée. Elle se teste en la faisant lire à quelqu’un qui ne connaît pas le contrat, debout, sur un téléphone — parce que c’est exactement la situation.
Vous faites
Vous lisez une page par mois. Vous prenez une décision.
Nous faisons
Nous l’écrivons en étapes numérotées et nous la faisons lire à quelqu’un d’extérieur.
Vous obtenez
Moins d’appels au pire moment, et une page que vos assurés retrouvent seuls.
Ce que nous faisons
Ce que vous obtenez
Vérification de conformité
Ce qui peut être annoncé sur les garanties et les tarifs, vérifié avant toute production.
Garanties et exclusions ensemble
Jamais l’une sans l’autre. C’est la seule façon d’écrire une page qu’un client relira sans reproche.
Parcours de déclaration
Comment déclarer, quels documents, quels délais, qui contacter — écrit pour être lu dans l’urgence.
Contenus explicatifs
Ce que couvre chaque formule et dans quels cas, en langage compréhensible plutôt qu’en vocabulaire de contrat.
Formulaires de devis
Simplifiés au strict nécessaire, parce qu’un formulaire long transforme un prospect intéressé en abandon.
Qui arrive
Qui vous cherche, et par où il passe
Cinq arrivées, cinq premières dépenses. Deux d’entre elles ne sont pas des achats : ce sont une obligation et un sinistre.
Qui arrive
Quelqu’un qui vient d’acheter un véhicule
D'abord
Recherche locale, fiche
Ensuite
Page de la formule obligatoire
Pourquoi
C’est une formalité datée : elle se gagne sur la vitesse, pas sur l’argumentaire.
Qui arrive
Un assuré dont le contrat arrive à échéance
D'abord
Rappel d’échéance
Ensuite
Page qui compare vos formules
Pourquoi
Le renouvellement est une non-décision, et rien ne la déclenche si rien n’arrive.
Qui arrive
Quelqu’un qui cherche le takaful par son nom
D'abord
Page expliquant la différence
Ensuite
Devis
Pourquoi
La catégorie arrive plus vite que les pages qui l’expliquent, et la demande est déjà là.
Qui arrive
Le proche à qui l’on demande conseil
D'abord
Page des exclusions
Ensuite
Page par cas
Pourquoi
La comparaison se fait hors ligne : il faut armer celui qui conseille, pas seulement celui qui signe.
Qui arrive
Un assuré au moment du sinistre
D'abord
Page de déclaration
Ensuite
Contact direct
Pourquoi
C’est là que le produit est jugé, et c’est de là que viennent les avis que les autres liront.
Le terrain
Qu’est-ce qui bloque l’assurance en ligne en Algérie ?
La méfiance est le point de départ, et elle porte sur l’indemnisation plus que sur le prix. Un assureur qui explique précisément comment se passe un sinistre — étapes, délais, documents, recours — répond à la seule question qui compte vraiment, et presque personne ne le fait.
La comparaison se fait souvent hors ligne, par un proche ou par un intermédiaire. Un contenu clair sert donc autant à armer celui qui conseille qu’à convaincre celui qui achète, et cela change la façon de l’écrire.
Enfin, l’assurance obligatoire et l’assurance choisie n’ont rien à voir. La première est une formalité et se joue sur la rapidité ; la seconde est une décision et se joue sur l’explication. Mélanger les deux dans une même communication rate les deux.
Le démarrage
Comment nous travaillons
Cadrer ce qui est permis
Avec votre conformité, avant de produire. Les garanties et les tarifs sont le terrain le plus surveillé.
Écrire les exclusions
D’abord, pas en dernier. C’est ce qui décide la vente et ce qui évite le litige.
Rendre la déclaration trouvable
La page la plus utile du site, et presque toujours la plus mal placée.
Raccourcir le devis
Chaque champ non indispensable coûte des demandes. On garde ce qui sert à répondre.
Suivre les demandes réelles
Ce qui arrive, ce qui aboutit, ce qui est refusé. C’est ce qui oriente le contenu suivant.
Le résultat
Ce qui change
Moins de litiges au sinistre
Des exclusions dites clairement avant la signature transforment un litige prévisible en décision informée.
Des demandes mieux qualifiées
Un contenu qui explique franchement écarte les profils que vous auriez refusés, et attire ceux que vous voulez.
Une déclaration plus simple
La procédure trouvable et compréhensible réduit les appels et l’exaspération au pire moment possible.
À qui c'est destiné
Est-ce le bon choix pour vous ?
Nous travaillons bien avec
- Vous êtes assureur, courtier ou agent agréé.
- Vous acceptez d’écrire les exclusions aussi clairement que les garanties.
- Vous pouvez faire valider les contenus.
Nous ne sommes pas le bon choix si
- Vous voulez mettre en avant les garanties sans les limites. Cela produit des litiges, pas des clients.
- Vous voulez annoncer des tarifs sans validation. Nous refuserons.
- Vous ne voulez pas simplifier le formulaire de devis. Le trafic ne compensera pas l’abandon.
Les questions
Questions fréquentes
Peut-on communiquer sur les tarifs ?
Selon le produit et la formulation, et après validation. Nous ne publions aucun chiffre sans accord écrit de votre conformité.
Faut-il vraiment détailler les exclusions ?
Oui, et c’est ce qui vend. Un client qui découvre une exclusion au sinistre devient un litige public ; un client prévenu reste un client.
Comment traiter l’assurance obligatoire ?
Comme une formalité : rapidité, documents, prix, procédure. Elle ne se vend pas avec les mêmes arguments qu’une garantie choisie.
Le formulaire de devis doit-il être court ?
Aussi court que possible pour pouvoir répondre. Chaque champ supplémentaire coûte des demandes, et le reste se demande au téléphone.
Que mettre en avant sur la page d’accueil ?
La déclaration de sinistre et l’espace client, avant les produits. Ce sont les deux raisons pour lesquelles vos clients viennent.
Les avis comptent-ils dans ce secteur ?
Énormément, et ils portent presque tous sur l’indemnisation. C’est le processus qui produit les avis, pas la communication.
Parlons-en
Comment démarrer
Dites-nous quels litiges reviennent le plus souvent au moment du sinistre, et combien de champs compte votre formulaire de devis.
Nous revenons avec les exclusions à écrire explicitement, la page de déclaration à refaire, et le formulaire raccourci.
- Jamais une garantie sans sa limite
- Rien de chiffré sans validation
- La déclaration écrite pour l’urgence